Зумеры копят на финансовую подушку, а миллениалы — на собственную квартиру
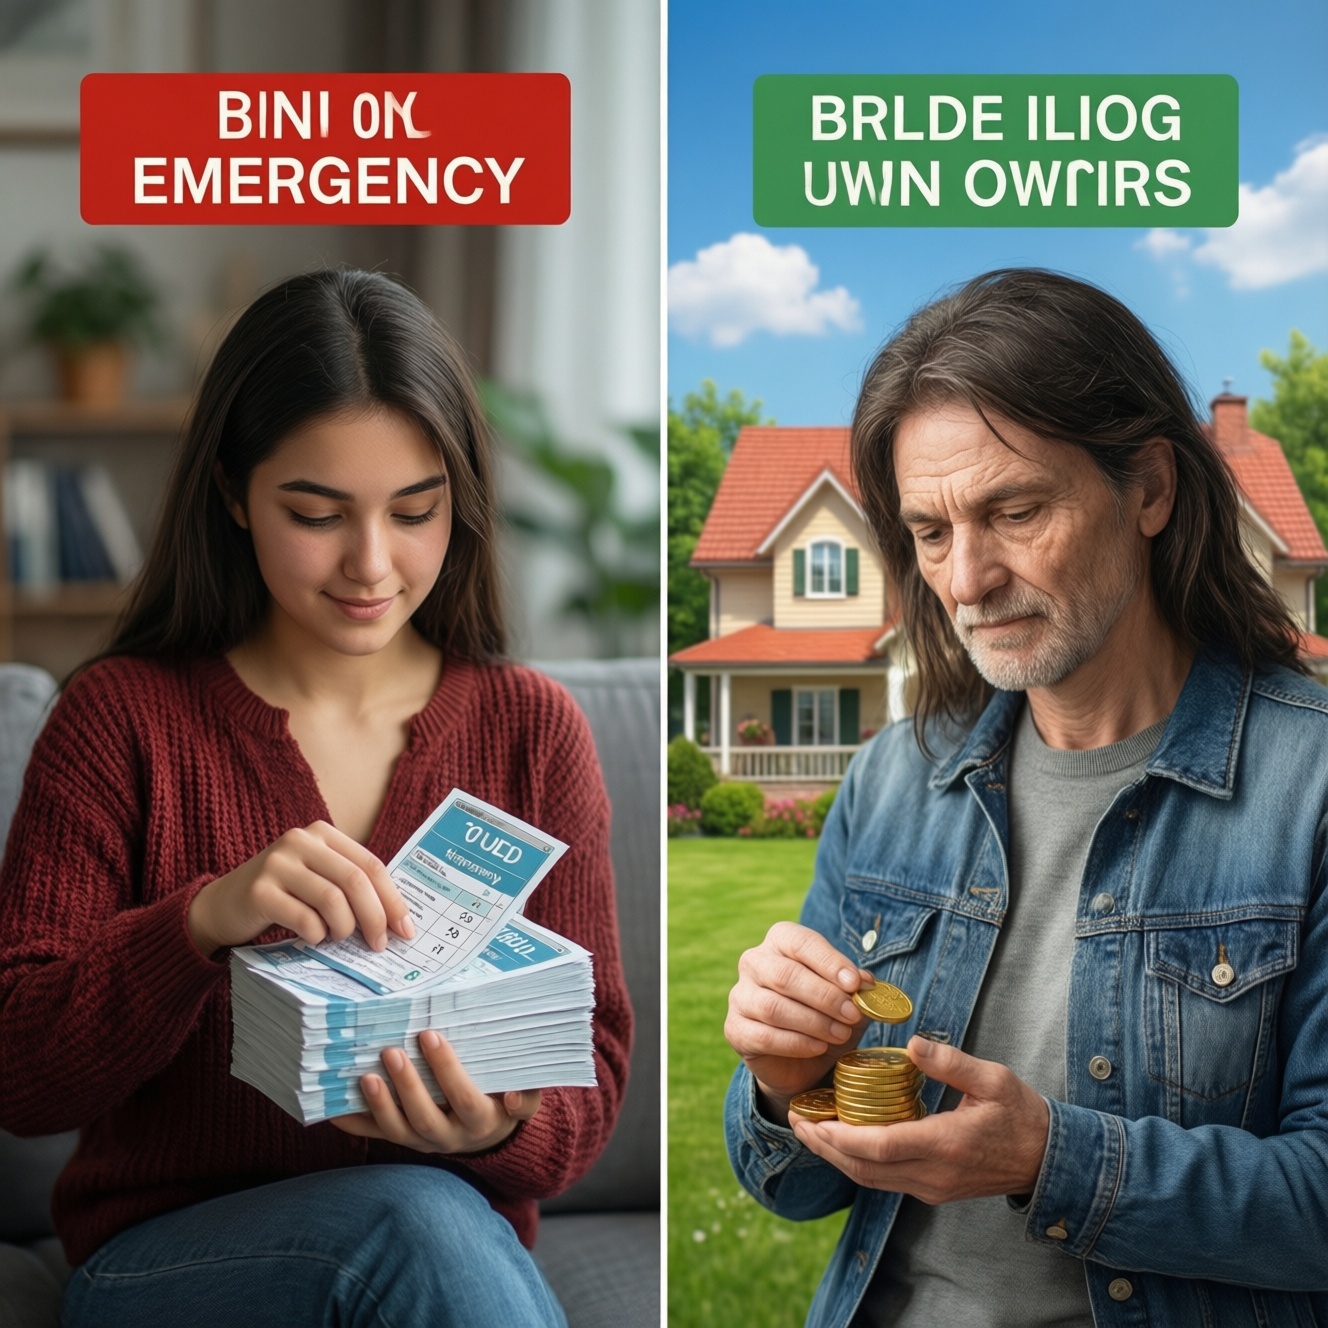
Зумеры и миллениалы копят на разные цели: финансовая подушка против собственной квартиры
Молодые люди разных поколений по-разному представляют себе финансовую устойчивость. Для зумеров важнее иметь запас денег на непредвиденные обстоятельства, тогда как миллениалы чаще связывают накопления с крупной покупкой - прежде всего с приобретением жилья. Это различие отражает не только возраст, но и условия, в которых люди строят планы.
Финансовая подушка нужна, чтобы справиться с внезапными расходами: потерей работы, лечением, ремонтом или временным снижением дохода. Такой резерв помогает не обращаться за кредитом при каждой сложной ситуации и даёт время спокойно найти решение. Для поколения, которое привыкло к быстрой смене обстоятельств и не всегда уверено в стабильности занятости, доступные сбережения могут казаться более надёжной целью, чем долгосрочное обязательство.
Миллениалы чаще откладывают деньги на квартиру. Для многих собственное жильё означает самостоятельность, возможность обустроить жизнь по своим правилам и уверенность в будущем. Даже если накопить на полную стоимость недвижимости сложно, сбережения могут стать первоначальным взносом по ипотеке или помочь уменьшить размер займа.
Разница не означает, что все представители одного поколения копят одинаково. У финансовых приоритетов нет строгой возрастной границы: на них влияют уровень дохода, семейное положение, место проживания, стоимость аренды и наличие поддержки со стороны близких. Один зумер может мечтать о собственном жилье, а миллениал - в первую очередь стремиться создать резерв на несколько месяцев.
Имеет значение и доступность цели. Финансовую подушку можно формировать постепенно, откладывая небольшие суммы. Покупка квартиры требует гораздо более крупного капитала и часто занимает годы. Поэтому людям, которые пока не видят реалистичного пути к недвижимости, разумнее сначала сосредоточиться на более близкой и понятной задаче - создать запас на случай непредвиденных расходов.
При этом цели необязательно выбирать по принципу "или подушка, или квартира". Накопления можно разделить на несколько частей. Например, сначала сформировать минимальный резерв, затем регулярно пополнять его и параллельно откладывать на первоначальный взнос. Такой подход помогает не остаться без денег при форс-мажоре и одновременно постепенно двигаться к крупной покупке.
Размер резерва зависит от обстоятельств. Человеку с постоянной зарплатой и небольшими обязательными расходами может требоваться меньшая сумма, чем фрилансеру, родителю с детьми или тому, кто содержит родственников. Важно учитывать базовые траты: жильё, питание, транспорт, лекарства, платежи по кредитам. Запас должен покрывать их на период, в течение которого можно восстановить доход.
Для накоплений на квартиру полезно заранее определить конкретную цель: примерную стоимость жилья, размер первоначального взноса и предполагаемый срок покупки. Так проще оценить, сколько нужно откладывать ежемесячно. Если цель пока слишком далека, сумму можно пересматривать по мере изменения дохода, цен на недвижимость и жизненных обстоятельств.
Главное - не столько выбрать "правильную" цель, сколько составить план, соответствующий собственным возможностям. Подушка защищает от внезапных проблем, а накопления на жильё приближают к долгосрочному изменению условий жизни. Когда обе задачи важны, поэтапное распределение денег помогает не жертвовать текущей устойчивостью ради будущей покупки и не отказываться от планов из-за тревоги о непредвиденных расходах.